Noticias B
Endeudamiento en Bahía: qué dicen los datos más recientes sobre el nivel de mora
Los retrasos en pagos de préstamos siguen en niveles elevados en la ciudad.

Los retrasos en los pagos de deuda en Bahía Blanca registraron en agosto una ligera disminución, pero se mantienen en niveles elevados, de acuerdo con el relevamiento más reciente del Mapa de la Deuda del Centro de Estudios para la Ciudad con datos de la Central de Deudores del Banco Central de la República Argentina (BCRA).
Al cierre de agosto (último dato disponible), la tasa de mora en Bahía se ubicó en 13,58%, una disminución de 0,15 puntos porcentuales en comparación con el mes previo, pero un alza de 1,68 puntos en los últimos cuatro meses (no hay datos más lejanos para hacer la comparación).
El nivel de mora es la porción de dinero que se encuentra con retrasos de pago (tres meses o más sin pagar) con respecto al total de los préstamos.
Aunque sigue en niveles elevados, en comparación con la provincia, la mora en la ciudad está 9,32 puntos por debajo y, en contraste con el país, la diferencia es de 5,91 puntos menos.
En total, son 27.583 bahienses que están en mora por un monto de $101 mil millones, para un promedio de $3,68 millones cada uno.
Los niveles de retraso no son homogéneos y varían entre las distintas entidades con las que los bahienses contraen deudas. Es el caso de comercios que financian compras o cadenas de electrodomésticos, con los que los bahienses tienen una mora de 55,08% al cierre de agosto (9,8 puntos por encima del mes previo). El promedio individual de monto retrasado es de $1,72 millones.
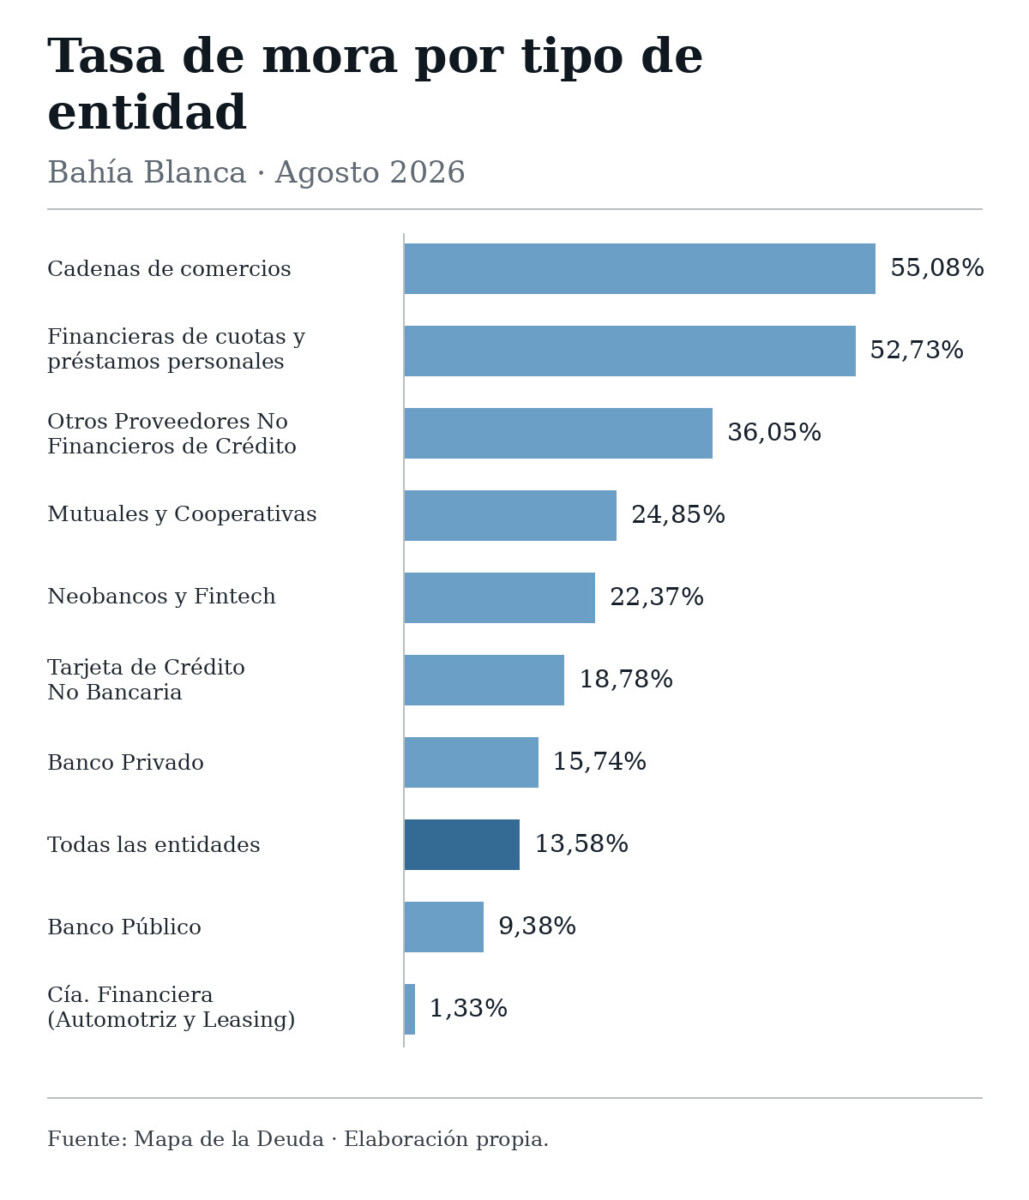
Con los neobancos (como Brubank, Ualá, Mercado Pago, Naranja, entre otros), los retrasos son de 22,37% (0,13 puntos menos que el mes previo), con un promedio de $1,14 millones por deudor. Por otra parte, con aquellas instituciones que no son bancos ni compañías financieras, pero emiten una tarjeta propia, la mora es de 18,78% (una suba de 0,68 puntos en comparación con el mes previo).
Los niveles más bajos de mora se registran con compañías de financiamiento automotriz y arrendamiento financiero (1,33%) y bancos públicos (9,38%). Con los bancos privados, los retrasos se ubican en 15,74%.
Las diferencias en los retrasos son muy marcadas dependiendo de la edad. Los más afectados por la mora son los más jóvenes. El mapa del Centro de Estudios de la Ciudad muestra que los retrasos entre las personas de hasta 25 años son del 37,42%, sobre un monto promedio individual de $1,55 millones. Le sigue el rango entre 26 y 35 años, cuya mora se ubica en 19,99% con un promedio de $2,91 millones por persona.
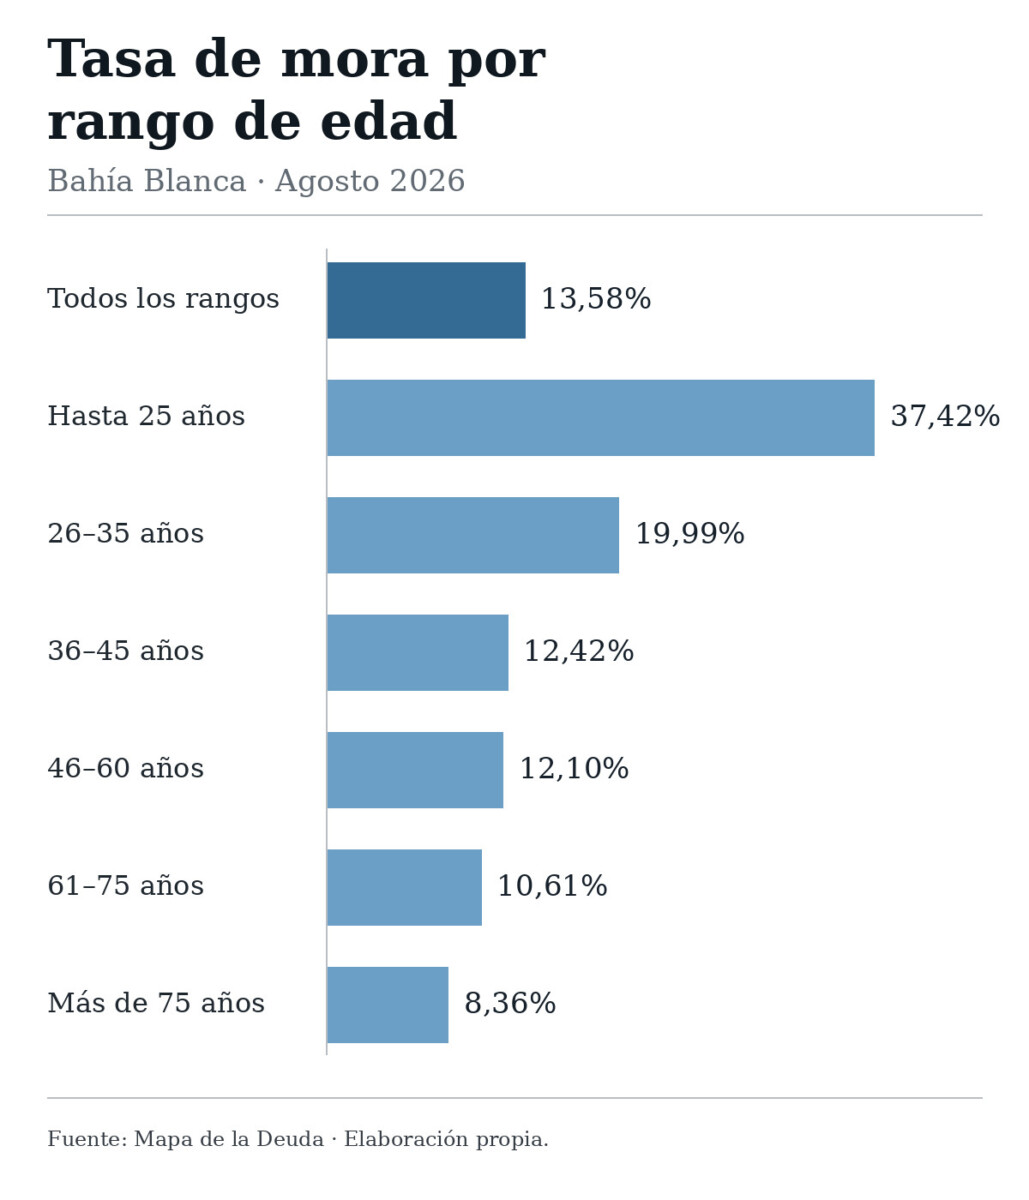
Por otro lado, si observamos los montos de deuda (cantidad de dinero tomada en préstamo), el grupo etario con mayor monto es el que tiene edades entre 36 y 45 años, con un monto de $262 mil millones, del cual el 12,42% está en mora.





Abel Pintos aparece entre los nominados a los Martín Fierro de la Música 2026

El Nobel de Física fue para un científico por su trabajo con neutrinos cósmicos

Los récords que deja Messi en la Selección y que parecen imposibles de alcanzar

Milei viaja a España en plena campaña electoral tras el adelanto de los comicios

Por qué la esponja de cocina tiene dos colores y para qué sirve cada lado
-

 Noticias B24 horas ago
Un delivery terminó en el hospital luego del choque con una camioneta
-

 La región10 horas ago
Cuatro muertos tras un choque frontal en la Ruta 65
-

 Noticias B12 horas ago
Detienen a un hombre acusado de apuñalar a un menor de edad
-

 Noticias B23 horas ago
Tras el corte de agua en Bahía, afirman que el suministro ya debería estar normalizado
-

 Indiscreta22 horas ago
32 fotos del cóctel del aniversario de la UIBB
-
 Espectáculos20 horas ago
Roberto Pettinato fue internado en España
-
 Noticias A8 horas ago
Un auto terminó incrustado en un Jardín de Infantes del barrio Don Bosco
-
 Noticias B18 horas ago
Provincia podría descontar los días de paro a docentes de agrupaciones disidentes